 教师登陆
 返回首页
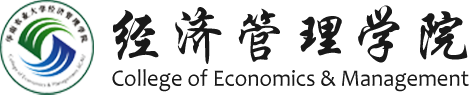
2026年9月15日下午,紫荆学术论坛第306期在我院601室举行。中山大学岭南学院院长、教授、博士生导师林建浩应邀作题为“中国宏观经济波动的新典型事实与经济周期新识别方案”的学术报告。讲座由陈有华教授主持,学院师生参加交流。
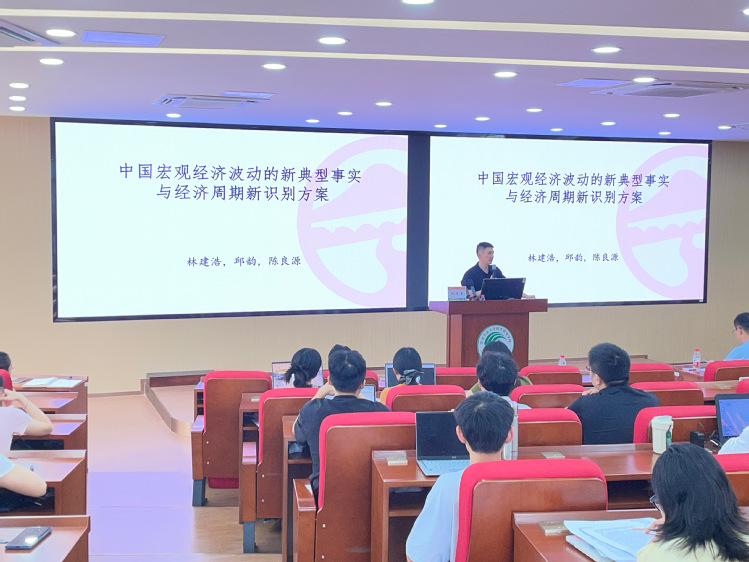
本次报告围绕林建浩教授近期发表于《管理世界》的相关研究成果展开。林教授从我国宏观经济波动的新特征切入,介绍了中长周期成分占主导、经济波动“高度微波化”以及短周期冲击频发等现象。他指出,识别中国经济周期,需要重视传统统计数据与常用滤波方法可能遗漏的信息,将中长周期波动与短期冲击纳入考察,为判断经济运行状态提供更充分的依据。
围绕经济周期识别方法的创新,林建浩教授介绍了融合宏观统计数据与新闻文本的新思路。研究将中长周期成分纳入分析,结合主流媒体新闻文本,运用主题建模与情绪分析提取经济叙事信息,并通过混频动态因子模型融合不同频率的数据,构建日度叙事经济周期指标。他结合实证分析说明,新闻文本能够补充市场预期、行业分化和微观主体经营状况等信息,有助于识别经济波动及其拐点,区分经济增速变化中的趋势性与周期性因素。
林建浩教授还结合研究结果,阐释了新识别方案对宏观经济监测与政策调控的启示。他提出,应重视文本数据在经济监测预警中的应用,及时捕捉外部冲击与预期变化;面对频发的短期冲击,需要结合冲击性质及影响范围,合理把握政策应对的力度、节奏与退出时机,提高宏观调控的针对性。
互动环节,与会师生围绕新闻文本的选择与偏差处理、模型参数设定,以及文本分析方法在农户行为等微观研究中的适用性等问题展开交流。林建浩教授结合研究实践作出回应,强调应立足具体研究问题,关注数据质量与可获得性,通过合理的模型设定和稳健性检验提升分析的可靠性。
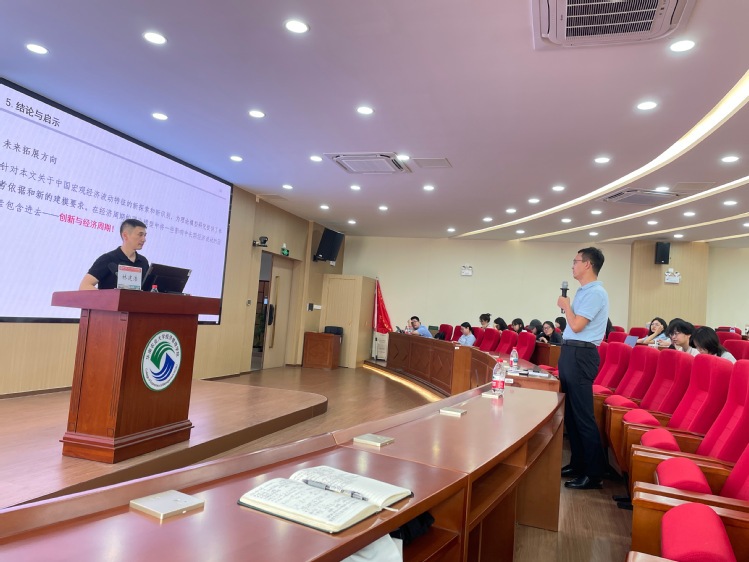
本次讲座为师生理解中国宏观经济波动特征、把握经济周期识别方法的研究进展提供了有益参考,也为运用文本大数据开展经济管理研究拓展了思路。
编辑:董晓玲
初审:周伟
终审:黄松
地址:广东省广州市天河区五山483号
邮编:510642
电话:020-85280216
关注官方微信平台